Domain immobilien-ausland.de kaufen?
Wir ziehen mit dem Projekt
immobilien-ausland.de um.
Sind Sie am Kauf der Domain
immobilien-ausland.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilien-ausland.de kaufen?
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **

Ähnliche Suchbegriffe für Geldwerten
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition im Ausland: Betriebsstätte oder Tochterkapitalgesellschaft, Taschenbuch von Christian Reindl, GRIN, 978-3-638-65347-3Investition Im Ausland: Betriebsstätte Oder Tochterkapitalgesellschaft, Taschenbuch Von Christian Reindl, Grin, 978-3-638-65347-3, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
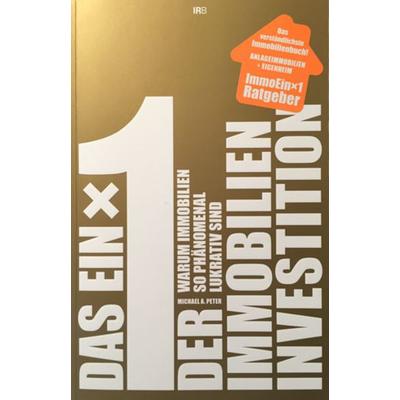
Das Einmaleins der Immobilien-Investition, Taschenbuch von Michael Peter, Peter & Peter Liegenschaften GmbH, 978-3-00-043390-0Das Einmaleins Der Immobilien-investition, Taschenbuch Von Michael Peter, Peter & Peter Liegenschaften Gmbh, 978-3-00-043390-0, Seitenanzahl: 27129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Das Einmaleins der Immobilien-Investition, Ratgeber von Michael PeterDas Einmaleins der Immobilien-Investition beschreibt, warum gut ausgewählte Wohnimmobilien so phänomenal lukrativ sind. Sie erfahren, wie auch Sie Ihren Wohlstand durch Anlageimmobilien oder eine selbst genutzte Wohnimmobilie mehren können. Die Immobilie stellt heutzutage den wichtigsten Baustein beim Aufbau von Wohlstand und persönlicher Unabhängigkeit dar. Die Rente ist nicht mehr sicher. Sparkonto, Lebensversicherung, Riester usw. liefern unterirdische Verzinsungen. Aktien sind riskantes Wettgeschäft für Wohlhabende. Und dann lauert auch noch die Inflation darauf, Ihr Geld zu entwerten. Auch Immobilien sind nicht frei von Nachteilen und Risiken. Doch unter den verfügbaren Alternativen sind sie die mit Abstand beste Wahl für den langfristigen Vermögensaufbau. Jeder kann lernen, klug in Immobilien zu investieren. Die Überlegungen und Abläufe sind im Übrigen dieselben, egal, ob es um den.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
Ähnliche Suchbegriffe für Geldwerten
-
Investition im Ausland: Betriebsstätte oder Tochterkapitalgesellschaft, Taschenbuch von Christian Reindl, GRIN, 978-3-638-65347-3Investition Im Ausland: Betriebsstätte Oder Tochterkapitalgesellschaft, Taschenbuch Von Christian Reindl, Grin, 978-3-638-65347-3, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Einmaleins der Immobilien-Investition, Taschenbuch von Michael Peter, Peter & Peter Liegenschaften GmbH, 978-3-00-043390-0Das Einmaleins Der Immobilien-investition, Taschenbuch Von Michael Peter, Peter & Peter Liegenschaften Gmbh, 978-3-00-043390-0, Seitenanzahl: 27129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
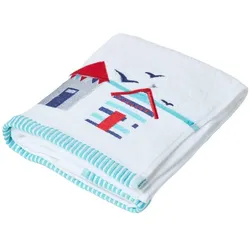
HANDTUCH Strandhaus weißHandtücher „Strandhaus“ – türkische Baumwolle mit maritimer Stickerei Die Handtücher der Serie Strandhaus bringen mit ihrer liebevoll gestickten maritimen Szene eine frische, sommerliche Note ins Badezimmer. Das Motiv zeigt zwei stilisierte Strandhäuser und fliegende Möwen in Blau- und Rottönen und verleiht Bad und Gäste-WC eine entspannte Küstenatmosphäre. Das helle Design wirkt freundlich und zeitlos und lässt sich vielseitig kombinieren. Weiche Frottierqualität & hohe Saugkraft Aus 100 % türkischer Baumwolle gefertigt, überzeugen die Handtücher durch ihre angenehme Haptik und hohe Saugfähigkeit. Die ringgesponnenen Baumwollfasern sorgen für Strapazierfähigkeit und ein dauerhaft weiches Gefühl, das sich auch nach häufigem Waschen bewährt. Mit einer Grammatur von 550 g/m2 bieten die Frottiertücher einen ausgewogenen Mix aus Komfort und Alltagstauglichkeit. Durchdachte Details & vielseitige Größen Je nach Ausführung sind die Handtücher mit einer dezenten blau-weiß gestreiften Bordüre versehen, die das maritime Design stilvoll abrundet. Erhältlich in mehreren Größen – vom Seiftuch über Hand- und Duschtuch bis hin zum Badetuch – eignet sich die Strandhaus-Serie ideal für ein harmonisch abgestimmtes Set im Bad oder Gäste-WC. Entdecken Sie weitere Badtextilien von Homescapes und gestalten Sie Ihr Badezimmer mit liebevollen Details und zeitlosem Komfort.19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Strandhaus. 1.000 TeilePuzzlemaße: 69,3 X 49,3 Cm In Unseren Quirligen Zeiten Brauchen Körper Und Seele Vor Allem Eins: Regelmäßige Entspannung. Das Sorgt Für Glücksgefühle, Innere Ruhe Und Zufriedenheit. Ein Puzzle Von Schmidt Spiele Ist Eine Tolle Möglichkeit, Den...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
-
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
-
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.