Domain immobilien-ausland.de kaufen?
Wir ziehen mit dem Projekt
immobilien-ausland.de um.
Sind Sie am Kauf der Domain
immobilien-ausland.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilien-ausland.de kaufen?
Was ist der splittingtarif?
Der Splittingtarif ist ein Steuertarif, der in Deutschland für Ehepaare gilt, die gemeinsam veranlagt werden. Dabei werden die Einkommen beider Partner zusammengezählt und dann durch zwei geteilt. Anschließend wird die Einkommensteuer berechnet, als ob jeder Partner die Hälfte des gemeinsamen Einkommens hätte. Dies führt oft zu einer Steuerersparnis, da die Progression der Einkommensteuer bei höheren Einkommen stärker ansteigt. Der Splittingtarif soll die steuerliche Belastung von Ehepaaren im Vergleich zu unverheirateten Paaren mit ähnlichem Einkommen verringern. Es ist wichtig zu beachten, dass der Splittingtarif nur für Ehepaare gilt, die gemeinsam veranlagt werden, und dass es auch andere Faktoren gibt, die die Höhe der Steuerlast beeinflussen können. **
Wie wird splittingtarif berechnet?
Der Splittingtarif wird in Deutschland für Ehepaare angewendet, die gemeinsam veranlagt werden. Dabei werden die Einkommen der Ehepartner zusammengezählt und dann durch zwei geteilt. Anschließend wird für jeden Ehepartner einzeln die Steuer berechnet, als wäre er ledig. Der so ermittelte Steuerbetrag wird dann verdoppelt, um die gemeinsame Steuerlast zu ermitteln. Der Splittingtarif soll sicherstellen, dass Ehepaare steuerlich nicht benachteiligt werden im Vergleich zu Ledigen. **


Ähnliche Suchbegriffe für Splittingtarif
Top-Angebote
Produkte zum Begriff Splittingtarif:
-
Investition im Ausland: Betriebsstätte oder Tochterkapitalgesellschaft, Taschenbuch von Christian Reindl, GRIN, 978-3-638-65347-3Investition Im Ausland: Betriebsstätte Oder Tochterkapitalgesellschaft, Taschenbuch Von Christian Reindl, Grin, 978-3-638-65347-3, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
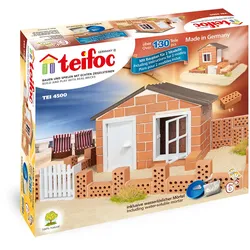
teifoc StrandhausBauen und Spielen mit echten Ziegelsteinen. Einfach den Mörtel nach Anleitung in der Mörtelschale anmischen und mit der Maurerkelle auf den Stein auftragen. Somit entsteht Stein auf Stein ein Strandhaus. Die Bauanleitung ist fast ausschließlich bebildert und somit leicht verständlich. Es ist alles im Lieferumfang enthalten, um sofort mit dem Bauen beginnen zu können. Details: - Made in Germany - Wasserlöslicher Mörtel - Bauen und Spielen mit echten Ziegelsteinen - Steine wiederverwendbar - Über 130 Teile - 2 Modellvarianten möglich - Inklusive Mörtelschale, Maurerkelle, Mörtel und Bauanleitung42,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Teifoc Strandhaus Tei4500Mit dem Bausatz Strandhaus von Teifoc können kleine Architekten ihr eigenes Feriendomizil aus echten Ziegelsteinen errichten. Dieses Set ermöglicht das Bauen und Spielen mit authentischen Materialien und ist für Kinder ab 6 Jahren geeignet. besteht aus über 130 Bauteilen für kreativen Bauspaß inklusive Bauanleitung für zwei verschiedene Haus-Versionen enthält echte Ziegelsteine, wasserlöslichen Mörtel, eine Mörtelschale und eine Maurerkelle die Bausteine sind aus 100 % natürlichen Materialien gefertigt fördert die Feinmotorik und das räumliche Denken Das Set bringt alles mit, was für den Bau eines charmanten Strandhauses benötigt wird. Mit den echten, gebrannten Ziegelsteinen und dem speziellen Mörtel entsteht Stein auf Stein ein stabiles Gebäude. Der Mörtel besteht aus Sand und Maisextrakt und ist gesundheitlich unbedenklich. Soll ein neues Bauprojekt gestartet werden, kann das fertige Modell einfach in Wasser gelegt werden. Der Mörtel löst sich auf und die Steine können nach dem Trocknen wiederverwendet werden. Das fertige Haus verfügt über eine Tür, Fenster und ein Plattendach. Ein kleiner Vorgartenzaun rundet das Gesamtbild ab und lädt zum fantasievollen Spielen ein.44,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet sich der splittingtarif?
Der Splittingtarif ist ein Steuertarif, der für Ehepaare gilt, die gemeinsam veranlagt werden. Dabei werden die Einkommen beider Partner zusammengezählt und dann durch zwei geteilt. Anschließend wird die Einkommensteuer für diesen halben Betrag berechnet. Dieser Betrag wird dann verdoppelt, um die endgültige Steuerlast zu ermitteln. Der Splittingtarif sorgt dafür, dass Ehepaare steuerlich entlastet werden, da sie von einem niedrigeren Steuersatz profitieren. **
-
Wie lange splittingtarif im Todesfall?
Wie lange splittingtarif im Todesfall? Der Splittingtarif für Ehepaare gilt grundsätzlich bis zum Tod eines der Ehepartner. Nach dem Tod eines Ehepartners wird die Steuerklasse automatisch geändert, und der überlebende Partner wird in die Steuerklasse III eingestuft. Es gibt jedoch Ausnahmen, wenn der überlebende Partner innerhalb eines bestimmten Zeitraums wieder heiratet oder eine eingetragene Lebenspartnerschaft eingeht. In diesem Fall endet der Splittingtarif. Es ist daher wichtig, sich über die steuerlichen Auswirkungen im Todesfall eines Ehepartners zu informieren und gegebenenfalls rechtzeitig steuerliche Maßnahmen zu ergreifen. **
-
Was bedeutet Grundtarif und splittingtarif?
Was bedeutet Grundtarif und Splittingtarif? Der Grundtarif ist ein Steuertarif, der für unverheiratete Personen gilt. Hier wird das zu versteuernde Einkommen der einzelnen Person zugrunde gelegt. Der Splittingtarif hingegen kommt bei verheirateten Paaren zum Einsatz und ermöglicht eine gemeinsame Veranlagung. Dabei wird das Gesamteinkommen beider Partner zusammengerechnet und dann durch zwei geteilt, um den Steuersatz zu ermitteln. Der Splittingtarif kann dazu führen, dass verheiratete Paare insgesamt weniger Steuern zahlen als zwei unverheiratete Personen mit dem gleichen Gesamteinkommen. **
-
Wie hoch ist der splittingtarif?
Wie hoch ist der splittingtarif? Der Splittingtarif ist ein Steuertarif, der für Ehepaare gilt, die gemeinsam veranlagt werden. Er sorgt dafür, dass das zu versteuernde Einkommen beider Partner zusammengezählt und dann auf beide aufgeteilt wird. Dadurch kann es zu einer Steuerersparnis kommen, da der Tarif für Ehepaare oft günstiger ist als für Singles. Die genaue Höhe des Splittingtarifs hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen der Ehepartner und eventuellen Kinderfreibeträgen. Es lohnt sich daher, sich individuell beraten zu lassen, um die Steuervorteile des Splittingtarifs optimal nutzen zu können. **
Wie wird der splittingtarif berechnet?
Der Splittingtarif wird in Deutschland für Ehepaare angewendet, die gemeinsam veranlagt werden. Dabei werden die Einkommen beider Ehepartner zusammengezählt und dann durch zwei geteilt. Anschließend wird das so ermittelte Durchschnittseinkommen als Grundlage für die Einkommensteuerberechnung verwendet. Durch den Splittingtarif sollen Ehepaare steuerlich entlastet werden, da das Einkommen gleichmäßig auf beide Partner verteilt wird. Dies führt oft zu einer niedrigeren Steuerlast im Vergleich zur Einzelveranlagung. Der Splittingtarif wird automatisch angewendet, wenn Ehepaare gemeinsam ihre Steuererklärung abgeben. **
Wie berechnet man den splittingtarif?
Der Splittingtarif wird in Deutschland angewendet, um das zu versteuernde Einkommen von Ehepaaren gemeinsam zu versteuern. Dabei wird das Gesamteinkommen beider Ehepartner addiert und durch zwei geteilt. Anschließend wird die Einkommensteuer für diesen halben Betrag berechnet. Dieser Betrag wird dann verdoppelt, um die endgültige Steuerlast zu ermitteln. Der Splittingtarif führt in der Regel zu einer Steuerersparnis für Ehepaare, da die Steuersätze für gemeinsam veranlagte Ehepaare niedriger sind als für Alleinstehende. **
Top-Angebote
Produkte zum Begriff Splittingtarif:
-
Das Einmaleins der Immobilien-Investition, Ratgeber von Michael PeterDas Einmaleins der Immobilien-Investition beschreibt, warum gut ausgewählte Wohnimmobilien so phänomenal lukrativ sind. Sie erfahren, wie auch Sie Ihren Wohlstand durch Anlageimmobilien oder eine selbst genutzte Wohnimmobilie mehren können. Die Immobilie stellt heutzutage den wichtigsten Baustein beim Aufbau von Wohlstand und persönlicher Unabhängigkeit dar. Die Rente ist nicht mehr sicher. Sparkonto, Lebensversicherung, Riester usw. liefern unterirdische Verzinsungen. Aktien sind riskantes Wettgeschäft für Wohlhabende. Und dann lauert auch noch die Inflation darauf, Ihr Geld zu entwerten. Auch Immobilien sind nicht frei von Nachteilen und Risiken. Doch unter den verfügbaren Alternativen sind sie die mit Abstand beste Wahl für den langfristigen Vermögensaufbau. Jeder kann lernen, klug in Immobilien zu investieren. Die Überlegungen und Abläufe sind im Übrigen dieselben, egal, ob es um den.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition im Ausland: Betriebsstätte oder Tochterkapitalgesellschaft, Taschenbuch von Christian Reindl, GRIN, 978-3-638-65347-3Investition Im Ausland: Betriebsstätte Oder Tochterkapitalgesellschaft, Taschenbuch Von Christian Reindl, Grin, 978-3-638-65347-3, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der splittingtarif?
Der Splittingtarif ist ein Steuertarif, der in Deutschland für Ehepaare gilt, die gemeinsam veranlagt werden. Dabei werden die Einkommen beider Partner zusammengezählt und dann durch zwei geteilt. Anschließend wird die Einkommensteuer berechnet, als ob jeder Partner die Hälfte des gemeinsamen Einkommens hätte. Dies führt oft zu einer Steuerersparnis, da die Progression der Einkommensteuer bei höheren Einkommen stärker ansteigt. Der Splittingtarif soll die steuerliche Belastung von Ehepaaren im Vergleich zu unverheirateten Paaren mit ähnlichem Einkommen verringern. Es ist wichtig zu beachten, dass der Splittingtarif nur für Ehepaare gilt, die gemeinsam veranlagt werden, und dass es auch andere Faktoren gibt, die die Höhe der Steuerlast beeinflussen können. **
-
Wie wird splittingtarif berechnet?
Der Splittingtarif wird in Deutschland für Ehepaare angewendet, die gemeinsam veranlagt werden. Dabei werden die Einkommen der Ehepartner zusammengezählt und dann durch zwei geteilt. Anschließend wird für jeden Ehepartner einzeln die Steuer berechnet, als wäre er ledig. Der so ermittelte Steuerbetrag wird dann verdoppelt, um die gemeinsame Steuerlast zu ermitteln. Der Splittingtarif soll sicherstellen, dass Ehepaare steuerlich nicht benachteiligt werden im Vergleich zu Ledigen. **
-
Wie berechnet sich der splittingtarif?
Der Splittingtarif ist ein Steuertarif, der für Ehepaare gilt, die gemeinsam veranlagt werden. Dabei werden die Einkommen beider Partner zusammengezählt und dann durch zwei geteilt. Anschließend wird die Einkommensteuer für diesen halben Betrag berechnet. Dieser Betrag wird dann verdoppelt, um die endgültige Steuerlast zu ermitteln. Der Splittingtarif sorgt dafür, dass Ehepaare steuerlich entlastet werden, da sie von einem niedrigeren Steuersatz profitieren. **
-
Wie lange splittingtarif im Todesfall?
Wie lange splittingtarif im Todesfall? Der Splittingtarif für Ehepaare gilt grundsätzlich bis zum Tod eines der Ehepartner. Nach dem Tod eines Ehepartners wird die Steuerklasse automatisch geändert, und der überlebende Partner wird in die Steuerklasse III eingestuft. Es gibt jedoch Ausnahmen, wenn der überlebende Partner innerhalb eines bestimmten Zeitraums wieder heiratet oder eine eingetragene Lebenspartnerschaft eingeht. In diesem Fall endet der Splittingtarif. Es ist daher wichtig, sich über die steuerlichen Auswirkungen im Todesfall eines Ehepartners zu informieren und gegebenenfalls rechtzeitig steuerliche Maßnahmen zu ergreifen. **
Ähnliche Suchbegriffe für Splittingtarif
-
teifoc StrandhausBauen und Spielen mit echten Ziegelsteinen. Einfach den Mörtel nach Anleitung in der Mörtelschale anmischen und mit der Maurerkelle auf den Stein auftragen. Somit entsteht Stein auf Stein ein Strandhaus. Die Bauanleitung ist fast ausschließlich bebildert und somit leicht verständlich. Es ist alles im Lieferumfang enthalten, um sofort mit dem Bauen beginnen zu können. Details: - Made in Germany - Wasserlöslicher Mörtel - Bauen und Spielen mit echten Ziegelsteinen - Steine wiederverwendbar - Über 130 Teile - 2 Modellvarianten möglich - Inklusive Mörtelschale, Maurerkelle, Mörtel und Bauanleitung42,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Teifoc Strandhaus Tei4500Mit dem Bausatz Strandhaus von Teifoc können kleine Architekten ihr eigenes Feriendomizil aus echten Ziegelsteinen errichten. Dieses Set ermöglicht das Bauen und Spielen mit authentischen Materialien und ist für Kinder ab 6 Jahren geeignet. besteht aus über 130 Bauteilen für kreativen Bauspaß inklusive Bauanleitung für zwei verschiedene Haus-Versionen enthält echte Ziegelsteine, wasserlöslichen Mörtel, eine Mörtelschale und eine Maurerkelle die Bausteine sind aus 100 % natürlichen Materialien gefertigt fördert die Feinmotorik und das räumliche Denken Das Set bringt alles mit, was für den Bau eines charmanten Strandhauses benötigt wird. Mit den echten, gebrannten Ziegelsteinen und dem speziellen Mörtel entsteht Stein auf Stein ein stabiles Gebäude. Der Mörtel besteht aus Sand und Maisextrakt und ist gesundheitlich unbedenklich. Soll ein neues Bauprojekt gestartet werden, kann das fertige Modell einfach in Wasser gelegt werden. Der Mörtel löst sich auf und die Steine können nach dem Trocknen wiederverwendet werden. Das fertige Haus verfügt über eine Tür, Fenster und ein Plattendach. Ein kleiner Vorgartenzaun rundet das Gesamtbild ab und lädt zum fantasievollen Spielen ein.44,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
HANDTUCH Strandhaus weißHandtücher „Strandhaus“ – türkische Baumwolle mit maritimer Stickerei Die Handtücher der Serie Strandhaus bringen mit ihrer liebevoll gestickten maritimen Szene eine frische, sommerliche Note ins Badezimmer. Das Motiv zeigt zwei stilisierte Strandhäuser und fliegende Möwen in Blau- und Rottönen und verleiht Bad und Gäste-WC eine entspannte Küstenatmosphäre. Das helle Design wirkt freundlich und zeitlos und lässt sich vielseitig kombinieren. Weiche Frottierqualität & hohe Saugkraft Aus 100 % türkischer Baumwolle gefertigt, überzeugen die Handtücher durch ihre angenehme Haptik und hohe Saugfähigkeit. Die ringgesponnenen Baumwollfasern sorgen für Strapazierfähigkeit und ein dauerhaft weiches Gefühl, das sich auch nach häufigem Waschen bewährt. Mit einer Grammatur von 550 g/m⊃2, bieten die Frottiertücher einen ausgewogenen Mix aus Komfort und Alltagstauglichkeit. Durchdachte Details & vielseitige Größen Je nach Ausführung sind die Handtücher mit einer dezenten blau-weiß gestreiften Bordüre versehen, die das maritime Design stilvoll abrundet. Erhältlich in mehreren Größen – vom Seiftuch über Hand- und Duschtuch bis hin zum Badetuch – eignet sich die Strandhaus-Serie ideal für ein harmonisch abgestimmtes Set im Bad oder Gäste-WC. Entdecken Sie weitere Badtextilien von Homescapes und gestalten Sie Ihr Badezimmer mit liebevollen Details und zeitlosem Komfort.19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Einmaleins der Immobilien-Investition, Taschenbuch von Michael Peter, Peter & Peter Liegenschaften GmbH, 978-3-00-043390-0Das Einmaleins Der Immobilien-investition, Taschenbuch Von Michael Peter, Peter & Peter Liegenschaften Gmbh, 978-3-00-043390-0, Seitenanzahl: 27129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Grundtarif und splittingtarif?
Was bedeutet Grundtarif und Splittingtarif? Der Grundtarif ist ein Steuertarif, der für unverheiratete Personen gilt. Hier wird das zu versteuernde Einkommen der einzelnen Person zugrunde gelegt. Der Splittingtarif hingegen kommt bei verheirateten Paaren zum Einsatz und ermöglicht eine gemeinsame Veranlagung. Dabei wird das Gesamteinkommen beider Partner zusammengerechnet und dann durch zwei geteilt, um den Steuersatz zu ermitteln. Der Splittingtarif kann dazu führen, dass verheiratete Paare insgesamt weniger Steuern zahlen als zwei unverheiratete Personen mit dem gleichen Gesamteinkommen. **
-
Wie hoch ist der splittingtarif?
Wie hoch ist der splittingtarif? Der Splittingtarif ist ein Steuertarif, der für Ehepaare gilt, die gemeinsam veranlagt werden. Er sorgt dafür, dass das zu versteuernde Einkommen beider Partner zusammengezählt und dann auf beide aufgeteilt wird. Dadurch kann es zu einer Steuerersparnis kommen, da der Tarif für Ehepaare oft günstiger ist als für Singles. Die genaue Höhe des Splittingtarifs hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen der Ehepartner und eventuellen Kinderfreibeträgen. Es lohnt sich daher, sich individuell beraten zu lassen, um die Steuervorteile des Splittingtarifs optimal nutzen zu können. **
-
Wie wird der splittingtarif berechnet?
Der Splittingtarif wird in Deutschland für Ehepaare angewendet, die gemeinsam veranlagt werden. Dabei werden die Einkommen beider Ehepartner zusammengezählt und dann durch zwei geteilt. Anschließend wird das so ermittelte Durchschnittseinkommen als Grundlage für die Einkommensteuerberechnung verwendet. Durch den Splittingtarif sollen Ehepaare steuerlich entlastet werden, da das Einkommen gleichmäßig auf beide Partner verteilt wird. Dies führt oft zu einer niedrigeren Steuerlast im Vergleich zur Einzelveranlagung. Der Splittingtarif wird automatisch angewendet, wenn Ehepaare gemeinsam ihre Steuererklärung abgeben. **
-
Wie berechnet man den splittingtarif?
Der Splittingtarif wird in Deutschland angewendet, um das zu versteuernde Einkommen von Ehepaaren gemeinsam zu versteuern. Dabei wird das Gesamteinkommen beider Ehepartner addiert und durch zwei geteilt. Anschließend wird die Einkommensteuer für diesen halben Betrag berechnet. Dieser Betrag wird dann verdoppelt, um die endgültige Steuerlast zu ermitteln. Der Splittingtarif führt in der Regel zu einer Steuerersparnis für Ehepaare, da die Steuersätze für gemeinsam veranlagte Ehepaare niedriger sind als für Alleinstehende. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.